Se percepisci una pensione che deriva da un impiego pubblico e hai sentito parlare di “ex INPDAP”, potresti chiederti se per te cambia effettivamente qualcosa rispetto alla cessione del quinto pensionati INPS standard. La risposta è: non moltissimo dal punto di vista pratico, ma è utile capire da dove nasce questa distinzione e cosa verificare prima di fare richiesta. Vediamo insieme, punto per punto, come funziona davvero la cessione del quinto per i pensionati ex INPDAP.
Cessione del quinto per pensionati ex INPDAP: chi riguarda
L’INPDAP era l’ente previdenziale che gestiva le pensioni dei dipendenti pubblici, prima di essere confluito nell’INPS nel 2012 attraverso un processo di soppressione e accorpamento degli enti previdenziali. Oggi, chi percepisce una pensione che un tempo sarebbe stata gestita dall’INPDAP (ex dipendenti statali, insegnanti, personale della pubblica amministrazione) riceve la pensione tramite l’INPS, all’interno della gestione dedicata ex dipendenti pubblici, spesso indicata ancora informalmente come “ex INPDAP” nel linguaggio quotidiano.
Se rientri in questa categoria, la cessione del quinto della pensione funziona nella sostanza come per qualsiasi altro pensionato INPS: la trattenuta viene gestita direttamente dall’ente, con lo stesso meccanismo automatico descritto per la generalità dei pensionati, senza passaggi aggiuntivi a tuo carico.
Cosa cambia rispetto alla cessione del quinto INPS standard
Le differenze pratiche tra una cessione del quinto per un pensionato ex INPDAP e una per un pensionato con storico contributivo esclusivamente privato sono generalmente minime, ma possono riguardare alcuni aspetti amministrativi: il canale telematico attraverso cui viene comunicata l’attivazione della cessione può fare riferimento alla gestione dipendenti pubblici anziché alla gestione privata, e in alcuni casi la documentazione richiesta in fase di istruttoria può includere riferimenti specifici alla posizione previdenziale ex INPDAP, senza che questo comporti tempi più lunghi rispetto alla procedura ordinaria. Dal punto di vista del pensionato, questi aspetti vengono gestiti direttamente dalla finanziaria, che si occupa di individuare correttamente la gestione di riferimento.
Requisiti richiesti per accedere al finanziamento
I requisiti di base restano sostanzialmente gli stessi validi per qualsiasi cessione del quinto: percepire una pensione cedibile, avere un’età compatibile con la durata del piano scelto e disporre di un importo di pensione netta sufficiente a garantire, al netto della trattenuta, la soglia del minimo vitale prevista dalla normativa vigente. Anche per i pensionati ex INPDAP vengono generalmente escluse le prestazioni assistenziali non pignorabili, mentre pensioni di vecchiaia, anzianità e reversibilità restano cedibili, salvo verifiche specifiche caso per caso legate alla propria posizione.
Le stesse tutele previste per tutti i pensionati
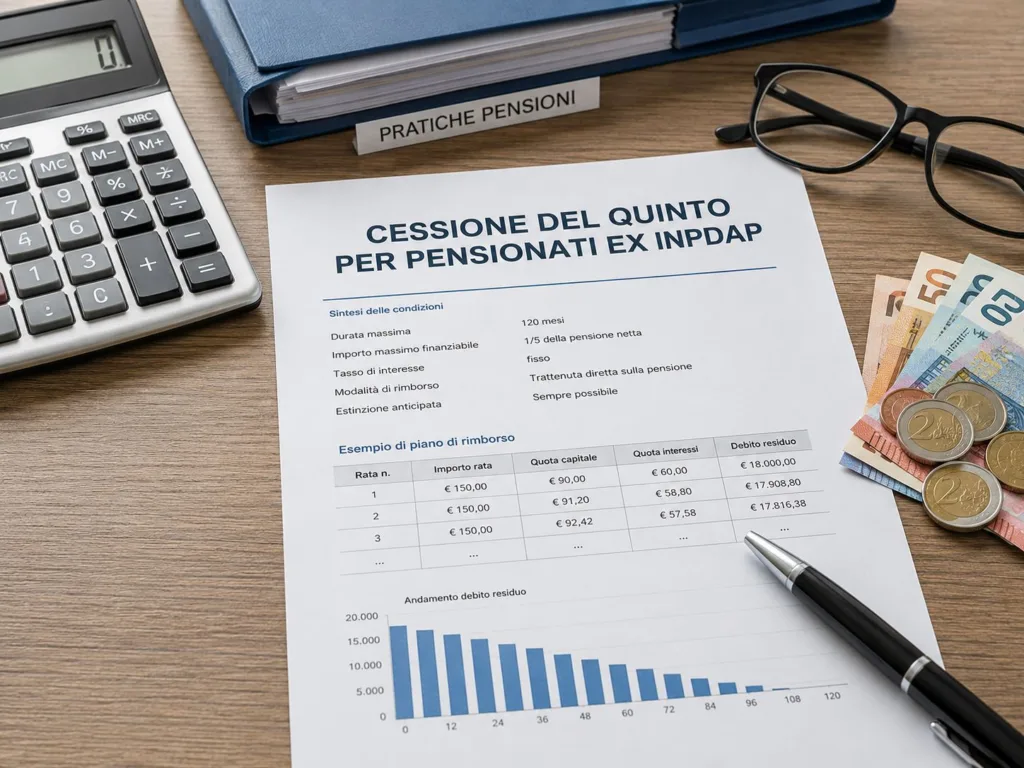
Anche per la cessione del quinto ex INPDAP valgono esattamente le stesse tutele generali previste dalla normativa: la rata non può superare il 20% della pensione netta, è sempre obbligatoria una polizza assicurativa che copre il rischio vita per tutta la durata del piano, e la rata resta fissa per l’intera durata del contratto, senza variazioni legate all’andamento dei tassi di mercato nel tempo. Le diciture di trasparenza su TAN, TAEG ed esempio rappresentativo, quando presenti in un preventivo, si applicano allo stesso modo indipendentemente dalla gestione previdenziale di provenienza, così come l’obbligo di approvazione della pratica da parte dell’ente erogatore.
Come verificare la propria gestione previdenziale di riferimento
Se non sei sicuro se la tua posizione rientri nella gestione ex INPDAP o in quella ordinaria, puoi verificarlo direttamente sul cedolino della pensione o tramite il portale INPS, dove è indicata la gestione di appartenenza. Questa informazione non è indispensabile per avviare una richiesta di preventivo, perché sarà la finanziaria a individuare correttamente la gestione corretta sulla base dei tuoi dati, ma può esserti utile per capire meglio la tua situazione previdenziale in generale e per rispondere con sicurezza a eventuali domande poste durante l’istruttoria.
La differenza con i dipendenti pubblici ancora in servizio
È importante non confondere la cessione del quinto per pensionati ex INPDAP con quella riservata ai dipendenti pubblici ancora in servizio, che segue regole diverse legate allo stipendio percepito anziché alla pensione. Se sei un dipendente pubblico o statale ancora in attività, ti consigliamo di consultare il nostro approfondimento su dipendenti pubblici e statali, con tutte le informazioni specifiche per la tua situazione lavorativa attuale.
Un po’ di storia: perché si parla ancora di INPDAP
Anche se l’ente come soggetto giuridico autonomo non esiste più dal 2012, il termine “ex INPDAP” continua a essere usato nel linguaggio comune per indicare tutti coloro che hanno maturato la propria posizione previdenziale lavorando nella pubblica amministrazione: insegnanti, personale sanitario, dipendenti degli enti locali e dello Stato in generale. È un’abitudine linguistica che si è mantenuta nel tempo, un po’ come accade per altri enti confluiti nell’INPS nel corso degli anni, e che oggi non ha più un impatto sostanziale sulle modalità operative della cessione del quinto della pensione.
Perché conviene comunque confrontare più preventivi
Indipendentemente dalla gestione previdenziale di provenienza, resta sempre valido il consiglio di confrontare più preventivi prima di scegliere una finanziaria. Le condizioni economiche, la rapidità dell’istruttoria e la qualità dell’assistenza durante tutto il percorso possono variare da un operatore all’altro, e un confronto attento ti permette di individuare la soluzione più adatta alla tua situazione specifica, senza lasciare nulla al caso in una decisione che accompagnerà la tua pensione per diversi anni e che merita quindi tutta l’attenzione necessaria.
Come richiedere la cessione del quinto se sei un pensionato ex INPDAP
Il percorso di richiesta non si discosta da quello standard: puoi richiedere un preventivo gratuito indicando l’importo della tua pensione, senza doverti preoccupare di specificare autonomamente la gestione previdenziale di provenienza. Un consulente verificherà la tua posizione, ti proporrà una simulazione personalizzata basata sui tuoi dati reali e ti seguirà in ogni fase della pratica, dalla richiesta iniziale fino all’attivazione della trattenuta sul cedolino.
Sapere che la cessione del quinto funziona allo stesso modo, indipendentemente dal fatto che la tua pensione provenga dalla gestione ex INPDAP o da quella ordinaria, ti permette di affrontare la richiesta con la stessa serenità di qualsiasi altro pensionato INPS, senza preoccuparti di presunte complicazioni burocratiche aggiuntive che, nella pratica, semplicemente non esistono.